Valorisation d'entreprise : l'écart OAT-Bund change le calcul
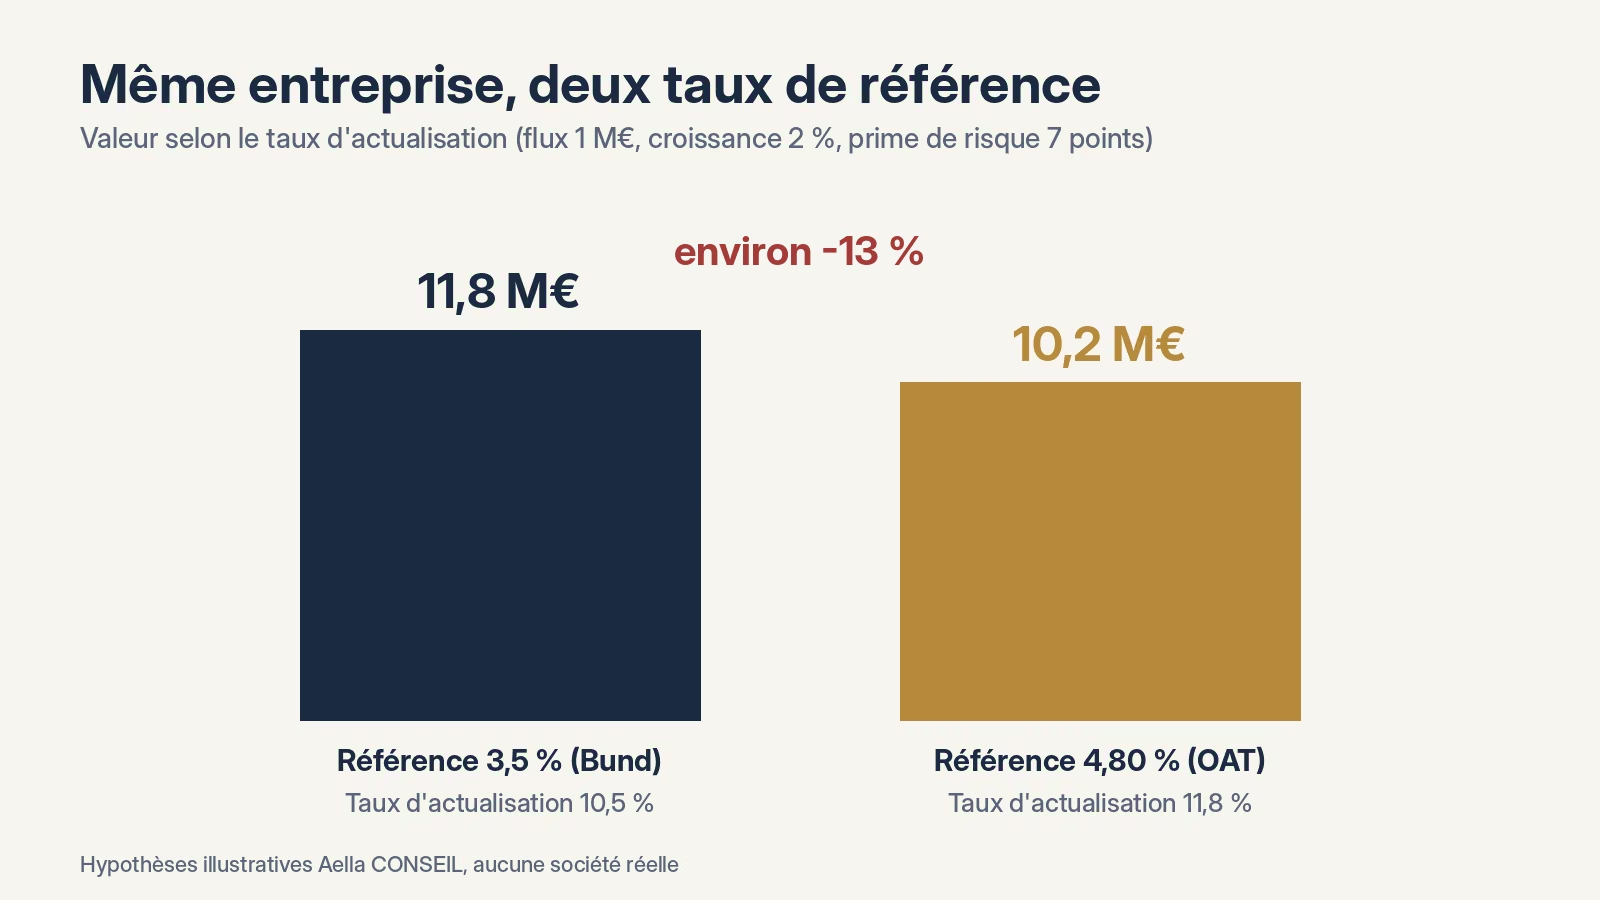
À résultats identiques, une entreprise française vaut moins qu'une entreprise allemande, parce que le taux de référence français est plus élevé. Avec un Bund à 3,5 % et une OAT à 4,80 %, soit 1,30 point d'écart, la valeur d'une même société baisse d'environ 13 % dans notre exemple. Le prix attendu d'une cession ou d'une transmission doit donc être recalculé.
📈 Le taux de référence français a bougé
Selon Trading Economics, l'OAT à 10 ans s'établissait à 4,9 % le 12 octobre 2026, après un pic à 5,03 % plus tôt dans le mois, son plus haut niveau depuis 2002. Elle est revenue à 4,85 % le lendemain. Selon Reuters, reprise par Idéal Investisseur, l'écart avec le Bund allemand dépassait 130 points de base début octobre, un niveau inédit depuis 2012.
Cet écart mesure la prime exigée pour prêter à la France plutôt qu'à l'Allemagne. Selon l'Insee (Informations rapides n° 239, 29 septembre 2026), la dette atteignait 3 595,5 milliards d'euros fin juin 2026, soit 119,0 % du PIB. Le projet de budget 2027 vise un déficit de 5,0 % du PIB, contre 5,4 % attendu en 2026 (Idéal Investisseur, 2 octobre 2026), et doit encore être adopté.
🧮 Comment un taux fabrique le prix d'une entreprise
La méthode la plus répandue en valorisation d'entreprise consiste à actualiser les flux futurs. Chaque euro attendu dans le futur est ramené à sa valeur d'aujourd'hui avec un taux d'actualisation. Ce taux part d'un taux de référence, auquel on ajoute une prime pour le risque propre à l'entreprise.
Quand la référence monte et que la prime ne change pas, le taux d'actualisation monte aussi. Comme l'essentiel de la valeur repose sur des flux lointains, l'effet est sensible.
⚖️ Pourquoi ces deux taux, 3,5 % et 4,80 % ?
Pour l'exemple, nous retenons deux taux ronds : 3,5 % pour le Bund allemand à 10 ans, 4,80 % pour l'OAT française à 10 ans. Le choix suit deux raisons. D'abord, 4,80 % est proche des niveaux relevés mi-octobre, 4,9 % le 12 et 4,85 % le 13. Ensuite, l'écart de 1,30 point correspond aux plus de 130 points de base rapportés début octobre : il isole ainsi l'effet propre à la France, à qualité d'entreprise égale.
Ces deux niveaux sont des hypothèses pédagogiques d'Aella CONSEIL, et non des cours relevés à une date donnée. Le niveau exact du Bund n'a pas été vérifié ici.
📉 Un exemple chiffré : même entreprise, deux références
Prenons une formule simplifiée : valeur = flux de l'an prochain divisé par (taux d'actualisation moins croissance). Une société dégage 1 million d'euros l'an prochain, avec 2 % de croissance annuelle, et porte une prime de risque de 7 points, hypothèse d'Aella CONSEIL pour une PME non cotée. Avec le Bund, son taux d'actualisation est de 10,5 %, soit 3,5 % plus 7 points : elle vaut 11,8 millions d'euros. Avec l'OAT, il est de 11,8 %, soit 4,80 % plus 7 points : elle vaut 10,2 millions.
L'écart atteint 1,6 million d'euros, soit environ 13 %, sans que l'activité ait changé (calcul Aella CONSEIL, hypothèses illustratives qui ne valorisent aucune société réelle).
🏷️ Les multiples et le prix que paie un repreneur
Dans la pratique, beaucoup de transactions se discutent sur des multiples de résultat. Ces multiples reflètent le coût de l'argent : dans l'exemple, la valeur représente 11,8 fois le flux avec la référence allemande, contre 10,2 fois avec la référence française.
Le financement du repreneur joue dans le même sens. S'il emprunte pour acquérir, son crédit coûte plus cher quand l'OAT monte, ce qui limite le prix qu'il peut offrir.
🧭 Ce que les taux ne changent pas
Les taux ne dégradent pas la qualité d'une entreprise. Dans notre exemple à 11,8 %, une croissance de 3 % au lieu de 2 % porte la valeur de 10,2 à 11,4 millions d'euros. Une clientèle fidèle, des marges stables ou une organisation qui ne dépend pas du dirigeant réduisent la prime de risque, donc le taux d'actualisation.
La valeur se construit sur deux leviers : le risque propre, que le dirigeant maîtrise en partie, et le taux de référence, qu'il subit. La valorisation d'une cession ou d'une transmission reste une valeur de marché, qui dépend aussi de la date de l'opération. Cet article est une information générale et ne constitue pas un conseil personnalisé.
📌 En chiffres
- Selon Trading Economics, l'OAT à 10 ans était à 4,9 % le 12 octobre 2026, avec un pic à 5,03 % dans le mois.
- Selon Reuters, reprise par Idéal Investisseur, l'écart OAT-Bund dépassait 130 points de base début octobre 2026.
- Selon l'Insee, la dette publique atteignait 3 595,5 milliards d'euros, soit 119,0 % du PIB, fin juin 2026.
- Le projet de budget 2027 vise un déficit de 5,0 % du PIB, contre 5,4 % attendu en 2026 (Idéal Investisseur, 2 octobre 2026).
Le prix d'une entreprise n'est pas seulement ce qu'elle gagne : c'est ce qu'elle gagne, divisé par le prix de l'argent.
Votre dernière valorisation tient-elle compte du niveau actuel des taux français ?
Sources : Insee, dette trimestrielle de Maastricht, 2e trimestre 2026 ; Trading Economics, rendement de l'OAT 10 ans, 12 octobre 2026 ; Idéal Investisseur, budget 2027 et OAT, 2 octobre 2026.
#GestionDePatrimoine #AellaCONSEIL #Valorisation #Cession #Transmission #OAT