Dispense d’acompte 2027 : avant le 30 novembre
Avant le 30 novembre 2026, certains épargnants peuvent éviter qu'une avance de 12,8 % soit prélevée sur leurs intérêts de 2027. Cette dispense d'acompte concerne les foyers dont le revenu fiscal de référence de l'avant-dernière année est inférieur à 25 000 € (personne seule) ou 50 000 € (couple). Elle se demande chaque année, par attestation sur l'honneur remise à l'établissement qui verse les intérêts.
📅 Une échéance qui revient chaque année
Lorsqu'une banque verse des intérêts à un particulier, elle retient un acompte de 12,8 %. C'est le taux général prévu par l'article 125 A du Code général des impôts (CGI).
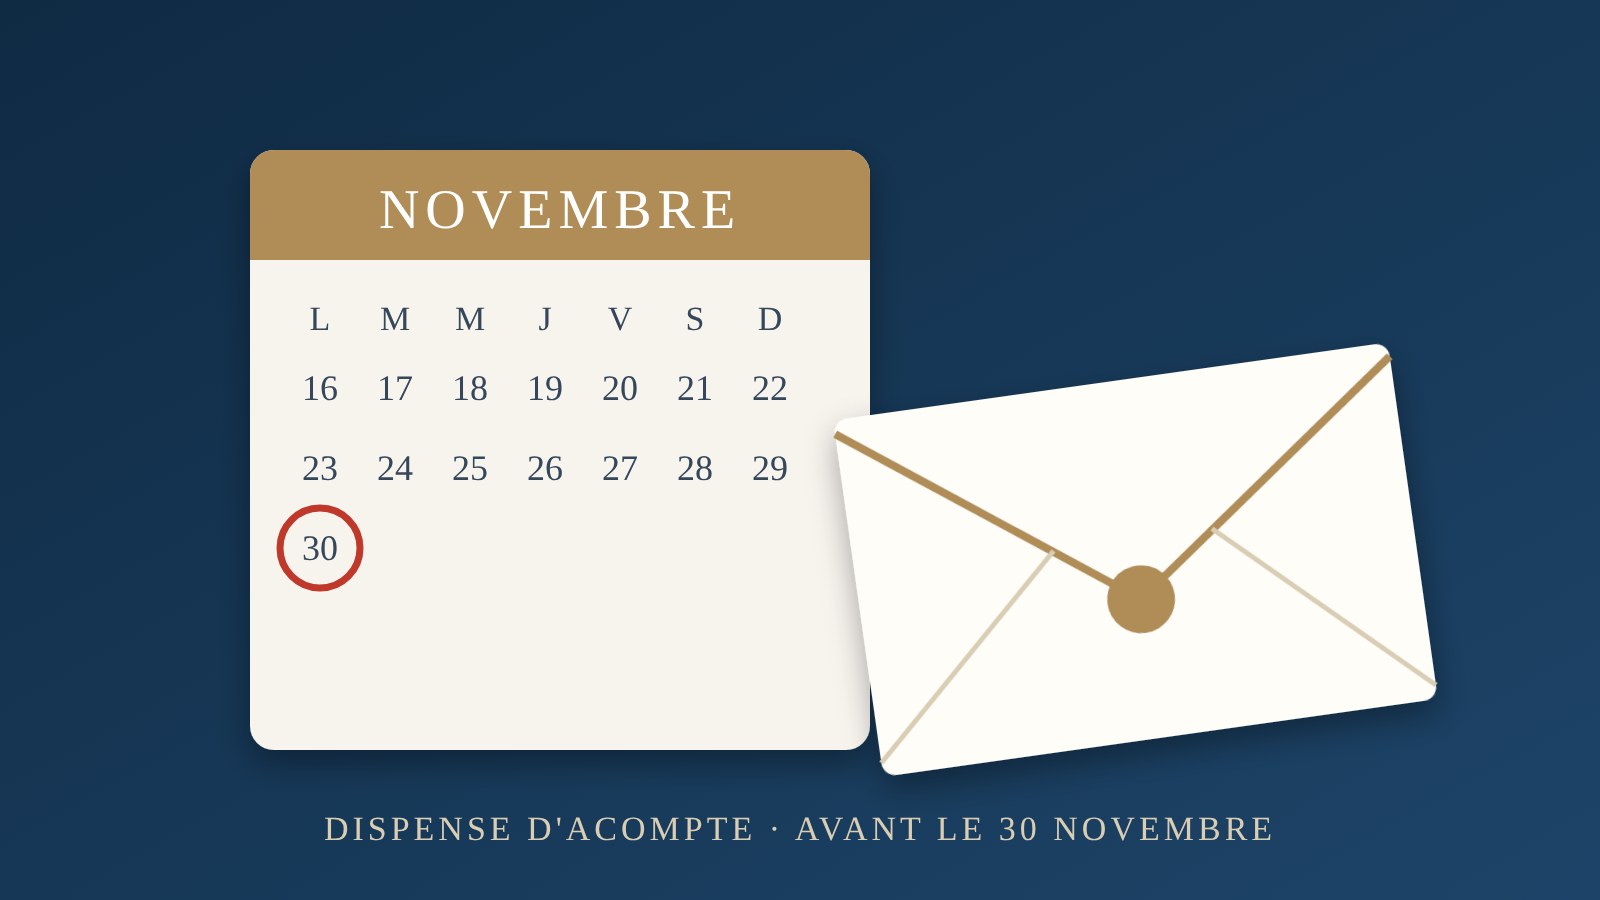
La dispense doit être demandée « au plus tard le 30 novembre de l'année précédant celle du paiement des revenus », selon l'article 242 quater du CGI. Pour des intérêts versés en 2027, la date limite est donc le 30 novembre 2026.
La démarche ne se reconduit pas d'elle-même. Elle vaut pour une année de paiement.
🧾 Qui peut en bénéficier ?
Tout dépend du revenu fiscal de référence (RFR) de l'avant-dernière année. Pour des revenus versés en 2027, il s'agit du RFR de l'année 2025, indiqué sur l'avis d'imposition reçu en 2026.
Pour les intérêts, le RFR doit être inférieur à 25 000 € pour une personne seule et à 50 000 € pour un couple soumis à imposition commune (article 125 A du CGI). Pour les dividendes, les seuils sont de 50 000 € et 75 000 € (article 117 quater du CGI).
La demande prend la forme d'une attestation sur l'honneur. Le contribuable engage sa responsabilité, et l'établissement payeur doit pouvoir la présenter à l'administration si elle la réclame.
🔁 Ce que la dispense change, et ce qu'elle ne change pas
L'acompte de 12,8 % n'est pas libératoire. Il s'impute sur l'impôt sur le revenu de l'année, et l'excédent éventuel est restitué. Ce n'est donc pas un impôt supplémentaire, mais une avance faite à l'administration.
La dispense joue uniquement sur ce décalage de trésorerie. Elle ne concerne pas les prélèvements sociaux, qui restent dus, comme le précise l'administration fiscale.
Les produits d'assurance vie et les sorties en capital d'un plan d'épargne retraite suivent une règle voisine. La demande peut y être faite au plus tard à l'encaissement des revenus, et non avant le 30 novembre. Les contrats concernés peuvent être consultés dans nos guides patrimoniaux.
💡 Pourquoi ce sujet compte pour un patrimoine
Pour un foyer sous les seuils, l'enjeu est modeste mais réel : une somme avancée pendant des mois ne travaille pas. Pour un foyer au-dessus, la question ne se pose pas, puisque la dispense lui est fermée.
Ce type de règle illustre un point de méthode. Un seuil se lit à la lettre : « inférieur à » ne signifie pas « égal à ». Le suivi des évolutions du cadre financier et fiscal repose aussi sur ces détails de calendrier.
📌 En chiffres
- Selon l'article 125 A du CGI (version en vigueur consultée sur Légifrance le 5 novembre 2026), le taux de l'acompte sur les intérêts est de 12,8 %.
- Selon l'administration fiscale (impots.gouv.fr, consulté le 5 novembre 2026), les seuils de RFR pour les intérêts sont de 25 000 € pour une personne seule et de 50 000 € pour un couple.
- Selon la même source, les seuils pour les dividendes sont de 50 000 € et 75 000 €.
- Selon l'article 242 quater du CGI, la demande doit être faite au plus tard le 30 novembre de l'année précédant le paiement. Pour 2027, cette date est le 30 novembre 2026.
- Selon le BOFiP (modèle de lettre BOI-LETTRE-000214), l'attestation certifie un RFR de l'avant-dernière année inférieur aux seuils.
Une avance d'impôt est un prêt consenti à l'administration, sans intérêt.
Savoir quand elle est facultative, et jusqu'à quelle date, relève de la simple vigilance : dans votre organisation patrimoniale, qui suit réellement ces échéances de fin d'année ?
Sources : article 125 A du CGI, Légifrance ; article 242 quater du CGI, Légifrance ; impots.gouv.fr ; BOFiP, BOI-LETTRE-000214.
Contenu d'information, ne constitue pas un conseil fiscal ou en investissement personnalisé.
#GestionDePatrimoine #AellaCONSEIL #Fiscalité #Épargne #PFU #ImpôtSurLeRevenu