Ratio de Sharpe, d'information et Oméga : juger un fonds au-delà de sa performance
En bref. La performance d'un fonds ne dit pas à quel prix elle a été obtenue. Trois ratios y répondent, chacun sous un angle différent : le ratio de Sharpe mesure la rémunération du risque, le ratio d'information la régularité d'un gérant face à son indice, le ratio Oméga l'équilibre entre gains et pertes autour d'un objectif.
Le ratio de Sharpe : le risque pris est-il rémunéré ?
Proposé par l'économiste William F. Sharpe, il rapporte le rendement excédentaire d'un placement, au-delà du taux sans risque, à sa volatilité.
Ratio de Sharpe = (rendement du placement − taux sans risque) / volatilité
Plus il est élevé, mieux le risque a été rémunéré. Pour un portefeuille diversifié, on retient souvent ces repères : sous 0,5, une performance faible au regard du risque ; de 0,5 à 1, un ratio correct ; de 1 à 1,5, un bon ratio ; au-delà de 1,5, un niveau rare.
Sa limite : la volatilité traite de la même façon les hausses et les baisses, et ne voit que la moyenne et la dispersion des rendements.
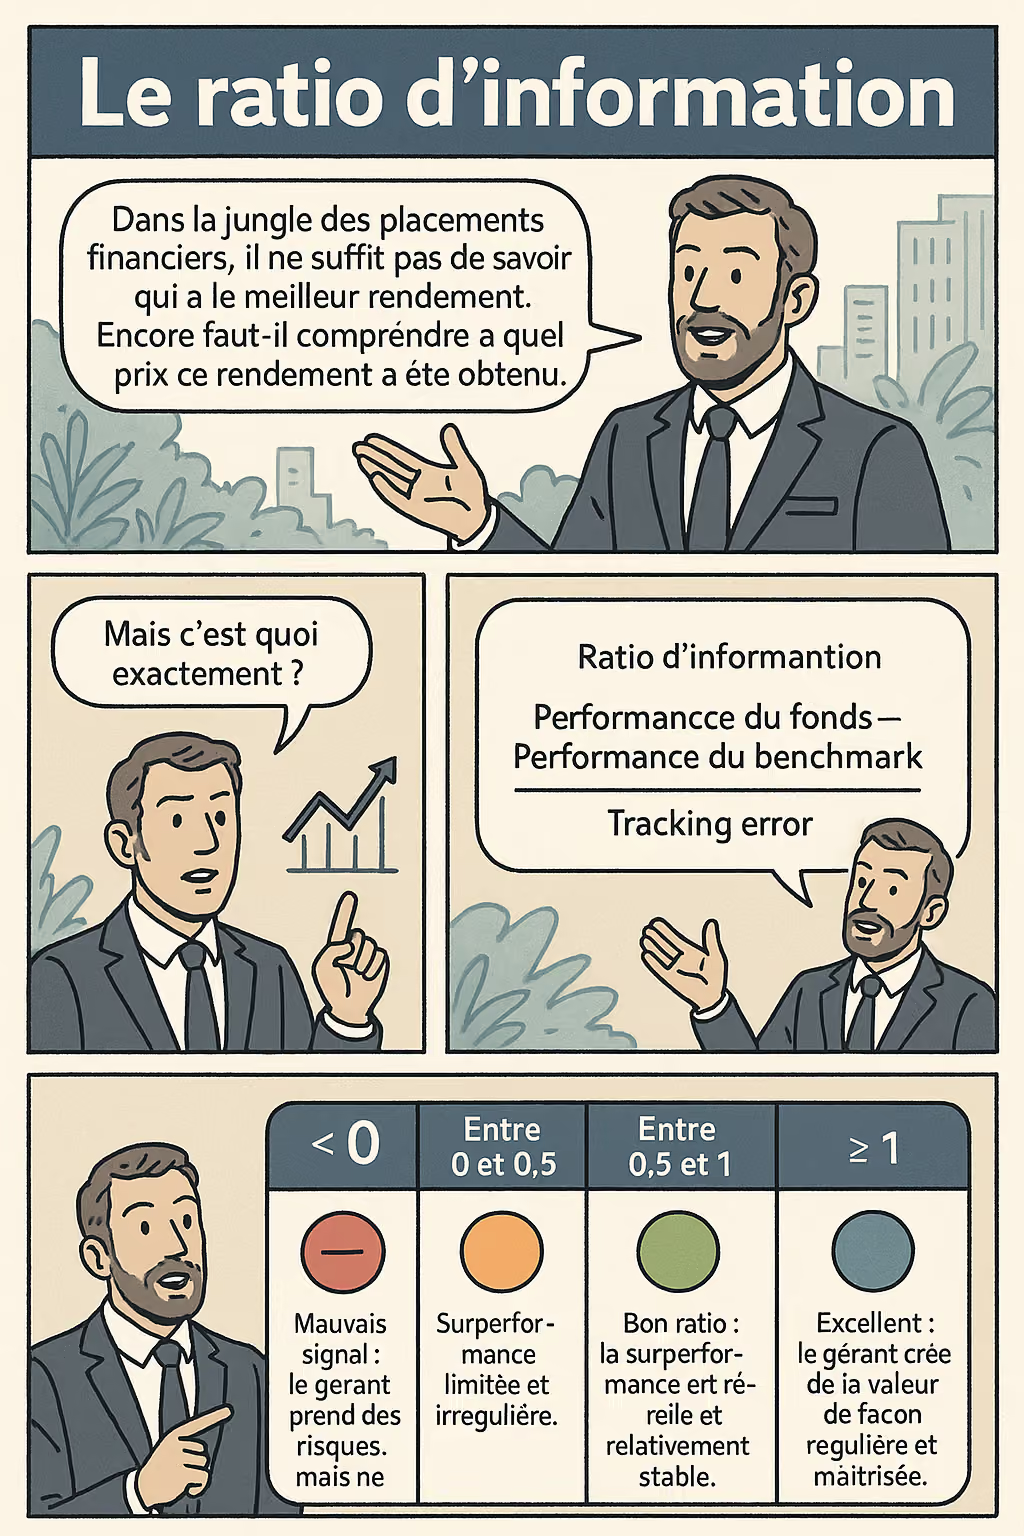
Le ratio d'information : le gérant bat-il son indice régulièrement ?
Il rapporte la surperformance d'un fonds par rapport à son indice de référence à la volatilité de cette surperformance, appelée écart de suivi (tracking error).
Ratio d'information = (performance du fonds − performance de l'indice) / écart de suivi
Il distingue le gérant qui crée de la valeur avec régularité de celui qui surperforme par à-coups. Un ratio supérieur à 0,5 est généralement jugé bon, à 0,75 très bon, à 1 exceptionnel. Peu de gérants actifs tiennent durablement plus de 0,5.
Sa limite : il ne vaut que si l'indice de référence est pertinent, et s'apprécie sur trois à cinq ans au moins.
Le ratio Oméga : plus à gagner qu'à perdre ?
Introduit en 2002 par Con Keating et William Shadwick, il compare les gains et les pertes pondérés par leur probabilité, de part et d'autre d'un objectif choisi par l'investisseur : 0 %, l'inflation, un taux cible.
Au-dessus de 1, les gains l'emportent sur les pertes au regard de cet objectif ; à 2, ils pèsent deux fois plus. Contrairement au ratio de Sharpe, Oméga tient compte de toute la distribution des rendements, y compris l'asymétrie et les scénarios extrêmes.
Sa limite : son résultat dépend de l'objectif retenu, qu'il faut toujours préciser.
Trois ratios, trois questions
- Sharpe : Le risque total est-il rémunéré ? Utile pour : comparer des placements de même nature. Limite : ignore l'asymétrie des rendements.
- Information : Le gérant bat-il son indice avec régularité ? Utile pour : comparer des fonds actifs d'une même catégorie. Limite : dépend du choix de l'indice.
- Oméga : Y a-t-il plus à gagner qu'à perdre ? Utile pour : juger un placement au regard d'un objectif. Limite : dépend du seuil retenu.
Ce que ces ratios ne disent pas
Tous trois sont rétrospectifs : ils décrivent une période passée et changent avec elle. Ils ne remplacent ni l'analyse des frais, ni celle de la liquidité, ni celle du processus de gestion. Chez Aella CONSEIL, ils font partie de la grille de sélection des fonds, notamment pour les contrats d'assurance-vie luxembourgeois, jamais l'unique critère.
Article à jour au 26 octobre 2026. Les performances passées ne préjugent pas des performances futures.
Sources
- Morningstar, glossaire, Sharpe Ratio : définition et calcul.
- Quantt, Information Ratio Explained : formule, repères 0,5 / 0,75 / 1, durée d'observation.
- Wikipedia, Omega ratio : définition, Keating et Shadwick (2002), comparaison avec Sharpe.