On hérite à 54 ans : pourquoi et comment transmettre de son vivant
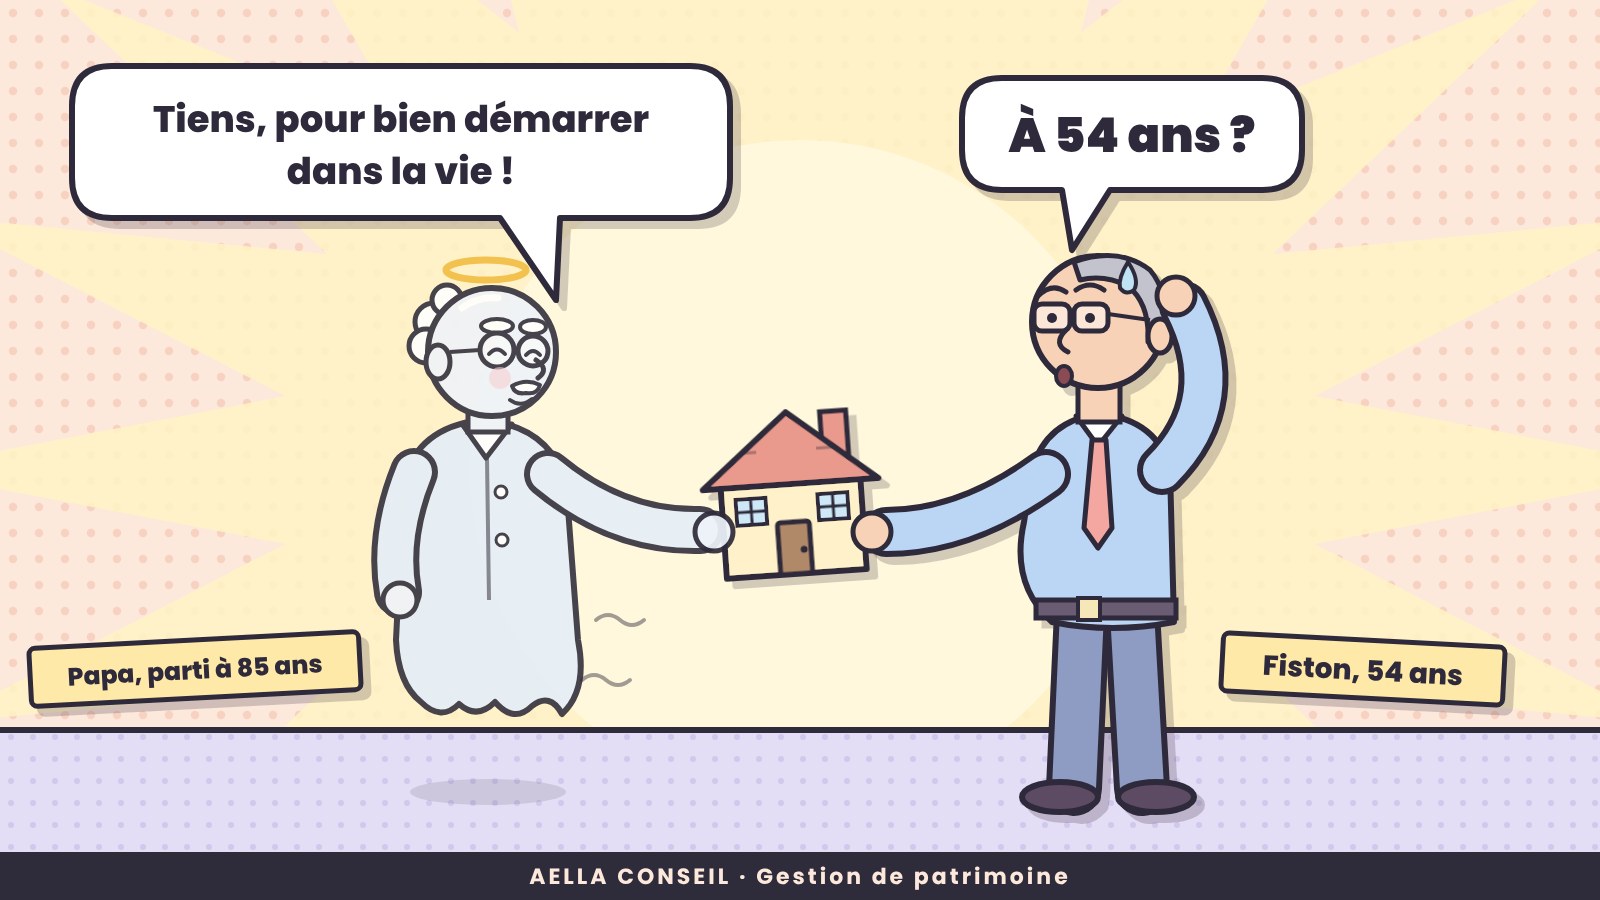
En France, l'héritier moyen d'un logement a 54 ans ; l'acheteur moyen, 43. L'héritage arrive donc le plus souvent quand la vie est déjà installée. Ce décalage n'est pas une fatalité : le droit actuel offre plusieurs outils pour transmettre plus tôt, à condition de respecter quelques précautions.
📊 Ce que montre l'Insee
Chaque année, 702 000 logements changent de mains par succession ou par donation, soit 40 % des mutations immobilières. L'Insee a étudié ces transmissions sur la période 2018-2023 (Insee Analyses n° 125, octobre 2026). Quatre constats s'en dégagent.
- On reçoit tard. L'héritier d'un logement a 54 ans en moyenne ; la moitié des héritiers a entre 41 et 61 ans. Le bénéficiaire d'une donation a 48 ans, l'acheteur 43.
- Le scénario type. La configuration la plus fréquente, 15 % des successions, réunit un défunt de 81 à 90 ans et un héritier de 51 à 60 ans.
- On reçoit quand on possède déjà. 63 % des héritiers et donataires sont propriétaires avant la transmission.
- Le bien hérité est plus souvent revendu. Trois ans après une succession, 29 % des logements hérités ont été vendus. Après une donation, la proportion tombe à 5 %.
⏳ Pourquoi le moment de la transmission compte
Le moment compte autant que le montant. Reçue à 30 ans, une somme finance un apport, une création d'entreprise ou des études. Reçue à 55 ans, elle rejoint le plus souvent une épargne déjà constituée. Transmettre plus tôt, c'est donner à l'argent un usage.
Le temps est un levier fiscal. Les abattements sur les donations se reconstituent tous les 15 ans. Commencer à 60 ans plutôt qu'à 75, c'est se donner la possibilité de les utiliser deux fois. Le démembrement joue dans le même sens : plus le donateur est jeune, moins la nue-propriété qu'il transmet est taxée.
Penser en générations, pas en successions. Quand les enfants sont déjà installés, transmettre directement aux petits-enfants peut être plus utile. Le droit le permet : abattement propre aux petits-enfants, donation-partage transgénérationnelle avec l'accord des enfants, désignation des petits-enfants dans la clause bénéficiaire d'un contrat d'assurance-vie.
🧮 Exemple : ce qu'un couple peut transmettre sans droits
Un couple de parents de moins de 80 ans, avec deux enfants majeurs, peut transmettre 527 460 € sans droits de donation. Chaque parent peut donner à chaque enfant :
- 100 000 € au titre de l'abattement en ligne directe, quel que soit le bien donné ;
- 31 865 € de plus en sommes d'argent, versées en pleine propriété (don familial).
Soit 4 × 100 000 € + 4 × 31 865 € = 527 460 €. Ces montants redeviennent disponibles 15 ans après chaque donation. Les grands-parents disposent en plus de leurs propres abattements envers les petits-enfants.
Abattements sur les donations, renouvelables tous les 15 ans
| Bénéficiaire | Abattement par donateur | Texte |
|---|---|---|
| Enfant (ou parent) | 100 000 € | CGI, art. 779 I |
| Époux ou partenaire de Pacs | 80 724 € | CGI, art. 790 E et 790 F |
| Petit-enfant | 31 865 € | CGI, art. 790 B |
| Frère ou sœur | 15 932 € | CGI, art. 779 IV |
| Neveu ou nièce | 7 967 € | CGI, art. 779 V |
| Arrière-petit-enfant | 5 310 € | CGI, art. 790 D |
| Personne handicapée, en plus de l'abattement de parenté | 159 325 € | CGI, art. 779 II |
| Don familial de sommes d'argent, en plus de l'abattement de parenté | 31 865 € | CGI, art. 790 G |
Le don familial suppose un donateur de moins de 80 ans et un bénéficiaire majeur ou émancipé : enfant, petit-enfant, arrière-petit-enfant ou, à défaut de descendance, neveu ou nièce.
🏠 Le démembrement : donner la nue-propriété
Donner la nue-propriété d'un bien en gardant l'usufruit permet de transmettre tôt sans se déposséder. Le donateur continue d'occuper le bien ou d'en percevoir les revenus. Les droits ne portent que sur la nue-propriété, évaluée selon l'âge de l'usufruitier au jour de la donation.
Barème fiscal de l'usufruit viager (CGI, art. 669 I)
| Âge de l'usufruitier | Usufruit | Nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| De 21 à 30 ans | 80 % | 20 % |
| De 31 à 40 ans | 70 % | 30 % |
| De 41 à 50 ans | 60 % | 40 % |
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
| De 81 à 90 ans | 20 % | 80 % |
| 91 ans et plus | 10 % | 90 % |
Exemple. Un couple de 65 ans donne à ses deux enfants la nue-propriété d'un appartement commun de 600 000 €. La valeur taxable est de 60 % × 600 000 € = 360 000 €, soit 90 000 € par parent et par enfant. Ce montant reste sous l'abattement de 100 000 € : aucun droit de donation n'est dû.
Au décès de chaque parent, l'usufruit qu'il a conservé s'éteint sans droits supplémentaires. Il faut pour cela une donation régulière, consentie plus de trois mois avant le décès (CGI, art. 751). En contrepartie, les abattements utilisés ne se reconstituent qu'au bout de 15 ans. Les frais d'acte restent à prévoir.
📌 Donner tôt ne veut pas dire donner vite
Quatre précautions s'appliquent à toute donation, quel que soit l'âge du donateur.
- Ne pas se démunir. On vit plus longtemps, et la perte d'autonomie coûte cher. Avant de donner, on vérifie que les revenus et l'épargne restants couvrent la retraite et une éventuelle dépendance.
- Une donation est irrévocable. Sauf exceptions limitées, on ne revient pas sur une donation. Les clauses protègent le donateur : réserve d'usufruit, droit de retour si le donataire décède avant lui, interdiction de vendre sans son accord.
- L'égalité entre enfants. Une donation simple est en principe rapportée à la succession sur la valeur du bien au jour du partage. Un bien qui a pris de la valeur peut alors créer des écarts. La donation-partage fige, sous conditions, les valeurs au jour de l'acte.
- Le conjoint survivant. Ses droits légaux s'exercent sur les biens qui restent au décès. Ce que l'on donne aux enfants réduit d'autant ce qui pourra lui revenir : régime matrimonial, donation entre époux et donations aux enfants s'examinent ensemble.
❓ Questions fréquentes
Peut-on revenir sur une donation ?
En principe non : la donation est irrévocable. Le Code civil ne prévoit sa révocation que pour inexécution des charges, pour ingratitude, ou pour survenance d'un enfant si l'acte l'a prévu (art. 953 et 960). Seule la donation de biens à venir entre époux, dite « au dernier vivant », reste toujours révocable.
Faut-il passer par un notaire ?
En principe oui : une donation se fait par acte notarié, obligatoire pour un bien immobilier et pour une donation-partage. L'exception est le don manuel d'une somme d'argent ou de titres, remis de la main à la main. Il doit néanmoins être déclaré : depuis le 1er janvier 2026, obligatoirement en ligne sur impots.gouv.fr, sauf exceptions.
Les petits-enfants peuvent-ils recevoir directement ?
Oui. Chaque grand-parent dispose d'un abattement de 31 865 € par petit-enfant. S'y ajoute le don familial de 31 865 € en sommes d'argent, si le petit-enfant est majeur et le grand-parent âgé de moins de 80 ans, soit 63 730 € tous les 15 ans. La donation-partage transgénérationnelle permet aussi d'attribuer des biens directement aux petits-enfants, avec l'accord de leurs parents.
Donner est-il toujours plus avantageux qu'attendre la succession ?
Pas toujours. Au décès, chaque enfant bénéficie aussi d'un abattement de 100 000 €, et une donation de moins de 15 ans est rappelée dans le calcul. L'avantage vient du temps (abattements reconstitués), du démembrement, et de la valeur prise par le bien après la donation, qui échappe aux droits. Une donation consentie peu avant le décès n'apporte presque rien sur le plan fiscal.
🧭 En pratique
Les outils existent dans le droit actuel. Ce qui manque le plus souvent, c'est un ordre de marche : sécuriser d'abord ses propres besoins, puis choisir quoi transmettre, à qui et sous quelle forme. Notre guide Transmettre son patrimoine en 2026 détaille donation, démembrement, assurance-vie, SCI et succession.
Chez Aella CONSEIL, cabinet indépendant, chaque stratégie de transmission part d'un bilan patrimonial complet : la sécurité du donateur d'abord, le projet des enfants ensuite. Le premier rendez-vous est gratuit et sans engagement : prendre contact.
L'héritage tardif n'est pas seulement une affaire de démographie : c'est souvent une décision qui n'a pas été prise.
Faut-il transmettre avant que vos enfants en aient besoin, ou attendre d'être certain de ne plus en avoir besoin vous-même ?
Sources : Insee Analyses n° 125, octobre 2026 ; impots.gouv.fr, calcul et paiement des droits ; impots.gouv.fr, don manuel ; Code général des impôts, article 669.
Article à jour au 16 novembre 2026. Contenu d'information, ne constitue pas un conseil personnalisé.
#GestionDePatrimoine #AellaCONSEIL #Transmission #Donation #Héritage #Succession