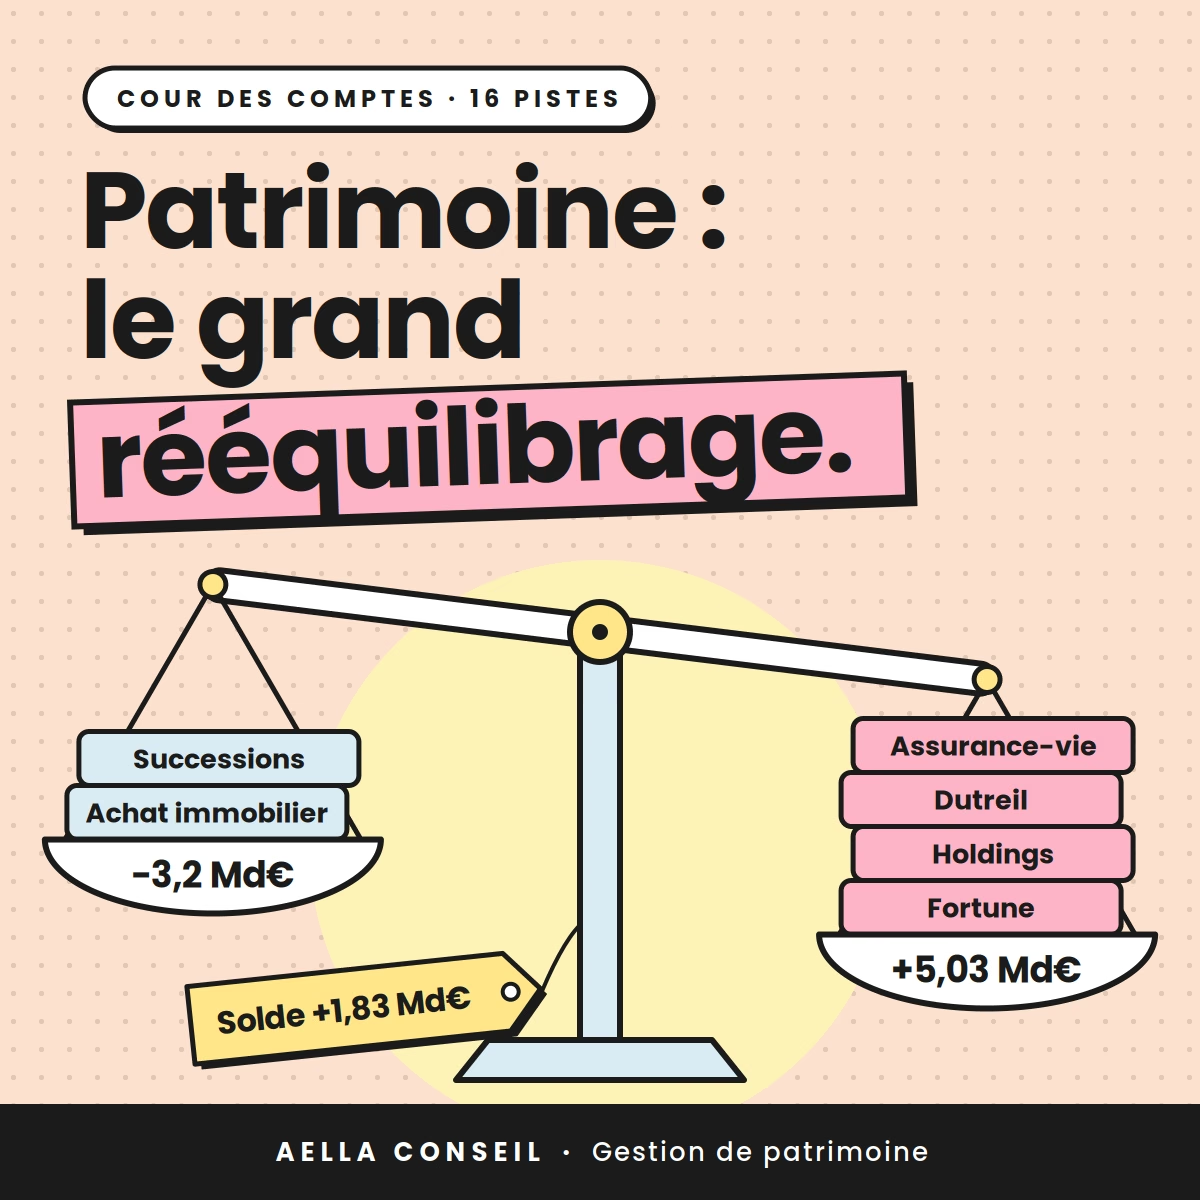
Le 21 septembre 2026, la Cour des comptes a publié seize recommandations pour réformer la fiscalité du patrimoine des ménages. Leur effet net serait une hausse de 1,83 milliard d'euros : environ 5 milliards de hausses, surtout pour les patrimoines élevés, et 3,2 milliards d'allègements pour le plus grand nombre. Demain, 30 septembre, le projet de loi de finances pour 2027 dira ce que le gouvernement en retient.
La note s'intitule « La fiscalité du patrimoine des ménages : pour une réforme d'équité et d'efficacité ». Elle a été délibérée le 2 juillet 2026 et prolonge le rapport du Conseil des prélèvements obligatoires de décembre 2025.
Le constat est chiffré. La fiscalité du patrimoine a rapporté 117 milliards d'euros en 2025. Selon le CPO, la détention n'est imposée qu'à 0,4 % de la valeur du patrimoine, contre 11,6 % pour les revenus qu'il produit.
Ces pistes n'engagent ni le gouvernement ni le Parlement. Elles dessinent en revanche les lignes du débat budgétaire à venir.
Pour la Cour, l'IFI ne suffit pas à rendre l'imposition progressive : il est plafonné, et le patrimoine financier non professionnel n'est plus imposé depuis la suppression de l'ISF.
Elle propose donc de compléter l'IFI par un impôt différentiel sur la fortune personnelle, au taux de 0,5 %, hors biens professionnels. Rendement estimé : 1,4 milliard d'euros. La note ne précise pas de seuil d'entrée. La Fondation IFRAP y voit « l'ISF relevé dans son seuil d'entrée et privé de son plafonnement ».
La Cour recommande aussi de revenir à la taxe sur les holdings patrimoniales du projet de loi de finances pour 2026, dans sa version initiale, avant que le Parlement ne la réduise aux biens somptuaires et aux logements. Rendement attendu : 1 milliard d'euros.
Côté immobilier, la note relève que 13 335 foyers étaient assujettis à l'IFI sans être imposables à l'impôt sur le revenu en 2024, en partie grâce aux avantages fiscaux du logement et aux déficits fonciers. Elle propose de borner ces avantages dans le temps, d'évaluer le nouveau dispositif d'amortissement locatif avant toute reconduction, et de refonder la taxe foncière sur des valeurs régulièrement actualisées.
Aujourd'hui, les capitaux transmis par assurance-vie sont hors succession. Pour les versements effectués avant 70 ans, ils bénéficient d'un abattement de 152 500 euros par bénéficiaire, puis d'un prélèvement de 20 % et 31,25 % (article 990 I du CGI).
La Cour propose de leur appliquer le barème de droit commun en ligne directe, à partir de sa tranche de 20 %. Rendement estimé : 1,25 milliard d'euros. La note ne dit pas si l'abattement de 152 500 euros serait maintenu. Elle souligne que l'avantage successoral reste très concentré, et qu'une évaluation des motifs de recours à l'assurance-vie est en cours.
Sur les revenus, la Cour plaide pour la stabilité du PFU. Elle demande seulement d'évaluer les dérogations dont bénéficient l'assurance-vie et le PEA, sans chiffrer de hausse. Elle propose en outre d'imposer les intérêts des dépôts au-delà des plafonds des livrets réglementés (80 millions d'euros).
Pour les contrats déjà en place, la rédaction de la clause bénéficiaire reste le premier levier à vérifier.
La logique est explicite : élargir l'assiette pour baisser les taux. La Cour propose de réduire de 5 points toutes les tranches des droits de donation et de succession, en ligne directe comme indirecte, pour un coût de 2,1 milliards d'euros.
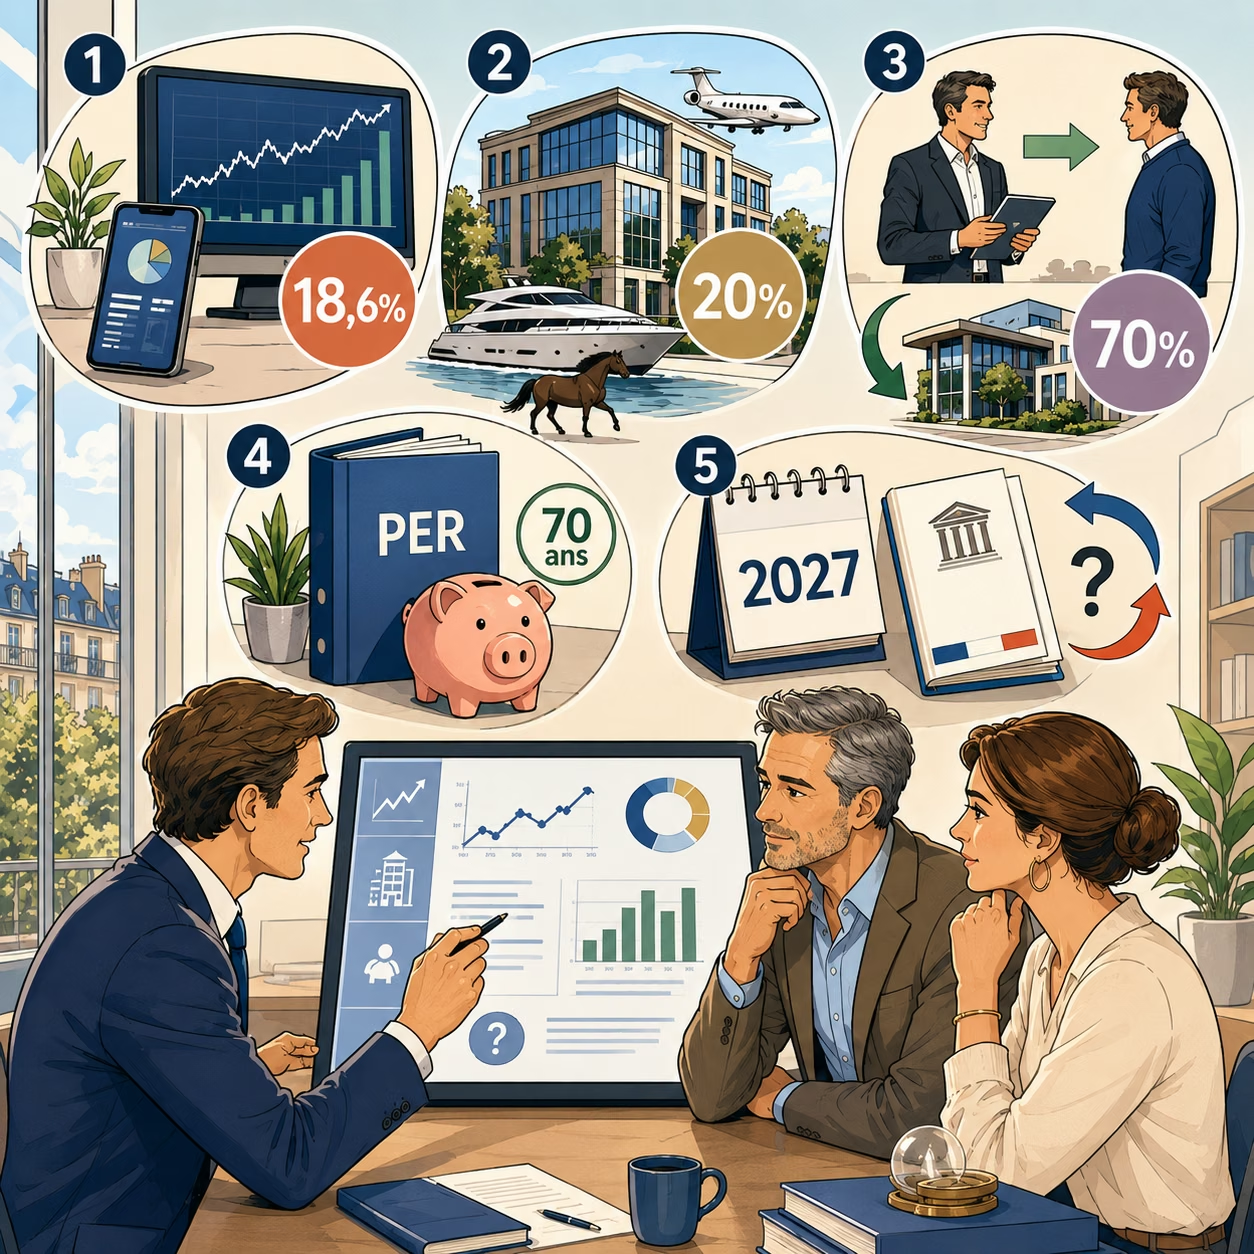
En contrepartie, elle cible quatre avantages :
La note vise aussi l'épargne-retraite, dont l'âge de constitution serait encadré pour limiter son usage successoral (voir notre guide sur le PER). Enfin, le plafond de la part départementale des droits de mutation immobiliers reviendrait à 4,5 %, soit 1,1 milliard d'euros d'allègement.
Le projet de loi de finances pour 2027 doit être présenté en Conseil des ministres et déposé à l'Assemblée nationale le 30 septembre.
Le 9 septembre, dans une lettre aux chefs d'entreprise, le Premier ministre Sébastien Lecornu a annoncé qu'il n'y aurait pas d'impôt nouveau et que le Pacte Dutreil serait préservé. Au Sénat, la majorité a accueilli les pistes de la Cour avec réserve, quand le socialiste Patrick Kanner a salué un rééquilibrage.
Trois points seront à lire de près demain : le sort de la taxe sur les holdings, le régime successoral de l'assurance-vie, et toute forme d'imposition des plus hauts patrimoines. Nous y reviendrons dès la publication du texte.
Une recommandation n'est pas une loi. Mais celle-ci désigne clairement les régimes que le débat budgétaire va interroger, assurance-vie en tête.
Et vous, accepteriez-vous des droits de succession plus bas pour tous, en échange d'une assurance-vie et d'un Pacte Dutreil moins avantageux ?
Source principale : Cour des comptes, « La fiscalité du patrimoine des ménages : pour une réforme d'équité et d'efficacité », septembre 2026.
#GestionDePatrimoine #AellaCONSEIL #FiscalitéDuPatrimoine #AssuranceVie #IFI #PacteDutreil #Budget2027