Patrimoine : ce que changerait le PLF 2027
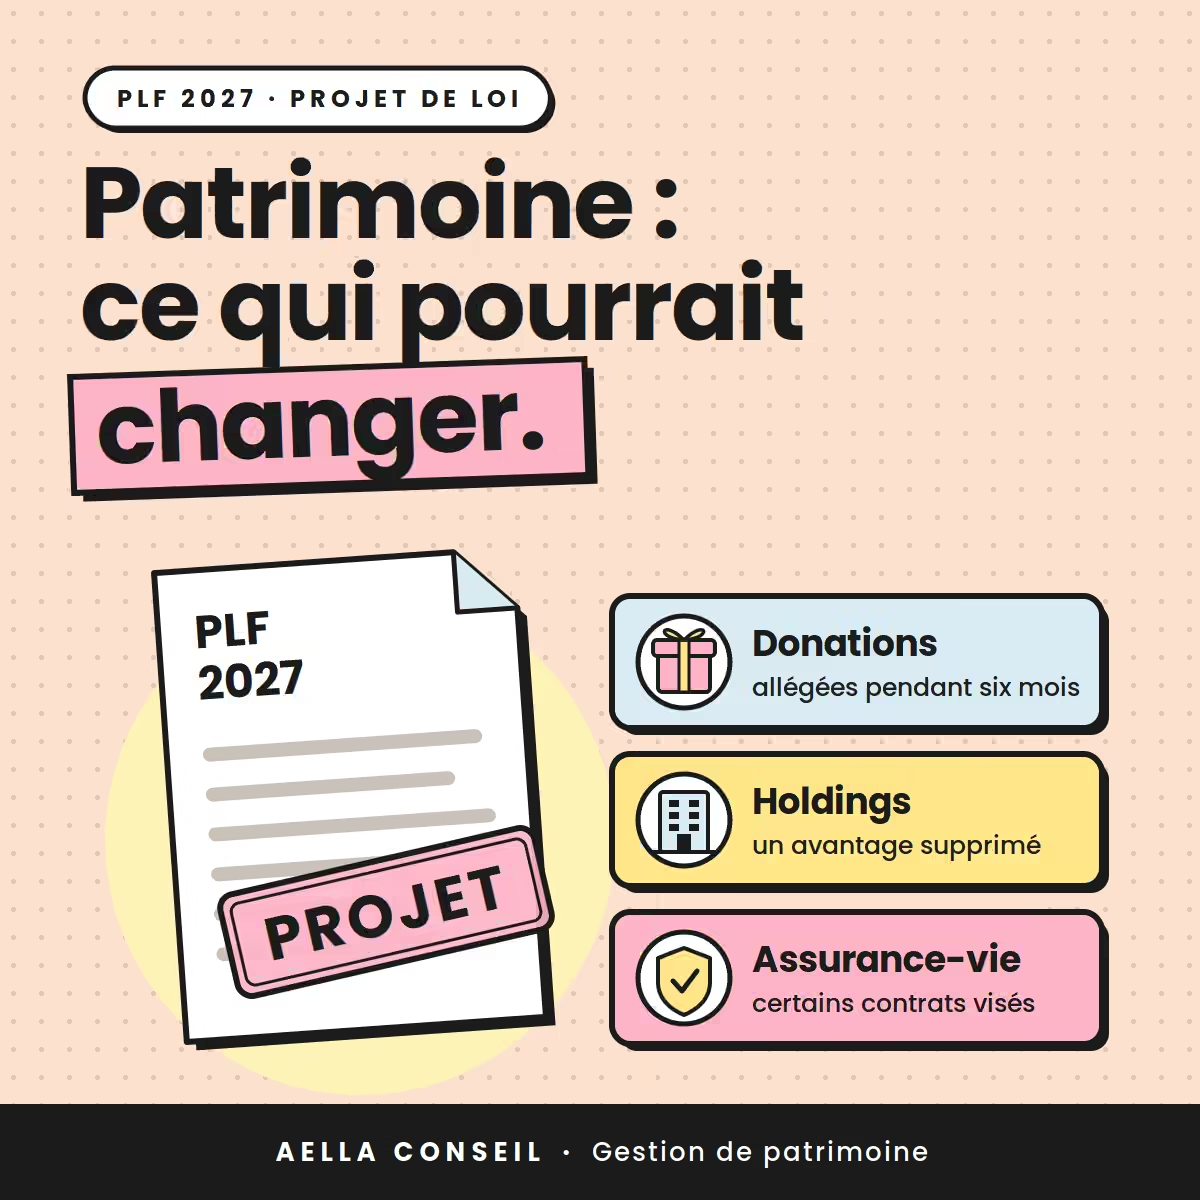
Le gouvernement a présenté le 1er octobre 2026 son projet de loi de finances (PLF) pour 2027. Ce n'est qu'un projet : il doit encore être débattu et voté par l'Assemblée nationale et par le Sénat, qui peuvent le modifier. En l'état, trois mesures se détachent pour le patrimoine : donner de l'argent à ses enfants ou petits-enfants coûterait moins cher pendant six mois, un avantage fiscal lié aux holdings disparaîtrait, et certains contrats d'assurance-vie perdraient leurs avantages. Le reste ne bouge pas.
Mise à jour du 6 novembre 2026. Le 4 novembre, l'Assemblée nationale a rejeté la première partie du projet, ce qui entraîne le rejet de l'ensemble du texte en première lecture. Le Sénat examine donc, du 20 novembre au 9 décembre, le texte tel que déposé par le Gouvernement, celui que présente cet article. La version de la mesure sur l'apport-cession votée par les députés le 16 octobre n'y figure plus (voir ci-dessous). Chaque mesure peut encore évoluer.
🎁 Vous voulez aider vos enfants ou petits-enfants
Aujourd'hui, on peut donner jusqu'à 31 865 € en argent à un enfant ou un petit-enfant majeur sans payer de droits, une fois tous les quinze ans.
Entre le 1er janvier et le 30 juin 2027, le PLF 2027 prévoit deux coups de pouce pour les dons d'argent à un enfant, un petit-enfant ou un arrière-petit-enfant âgé de 18 à 49 ans (à défaut de descendants, à un neveu ou une nièce) :
- la part exonérée passerait de 31 865 € à 50 000 € ;
- les droits seraient limités à 6 %, au lieu du barème habituel, sur un montant allant jusqu'à 100 000 € par donateur et par bénéficiaire.
Ces dons resteraient à part : ils ne seraient pas rappelés lors des donations suivantes ni de la succession.
L'objectif affiché : faire arriver l'argent plus tôt, alors que deux tiers des ménages qui héritent comptent au moins une personne de 60 ans ou plus.
🏢 Vous avez apporté les titres de votre société à une holding
Le mécanisme dit de l'apport-cession permet à un chef d'entreprise d'apporter ses titres à une holding qu'il contrôle sans payer tout de suite l'impôt sur sa plus-value. Cet impôt est mis en attente.
Jusqu'ici, si le dirigeant donnait ensuite les titres de sa holding à ses enfants, ou s'il décédait, cet impôt en attente pouvait disparaître définitivement.
Dans sa version déposée, de nouveau en discussion au Sénat, le projet supprime cette possibilité : en cas de donation ou de succession, l'impôt en attente deviendrait dû, avec la possibilité de le payer sur cinq ans contre garanties, pour les transmissions faites depuis le 1er octobre 2026.
Ce qu'avait voté l'Assemblée nationale le 16 octobre. Les députés avaient adopté l'article par 25 voix contre 23, dans une version réécrite par un amendement du rapporteur général :
- les successions étaient exclues : au décès, l'impôt en attente continuerait de disparaître, comme aujourd'hui ;
- une donation des titres de la holding ne rendrait l'impôt dû que si la holding a vendu les titres apportés dans les huit ans de l'apport, et pour une fraction calculée en fonction du réinvestissement du prix de vente ;
- le paiement pourrait être étalé sur dix ans ;
- la règle viserait les donations faites depuis le 1er octobre 2026, y compris pour des apports plus anciens.
Cette version a disparu avec le rejet du projet le 4 novembre : le Sénat est saisi du texte initial, mais elle pourrait y être reprise ou réapparaître en commission mixte paritaire. Rien n'est définitif. Pour le fonctionnement complet du dispositif, voir notre guide apport-cession.
🛡️ Vous avez une assurance-vie
Pour la grande majorité des épargnants, rien ne change : pas de hausse d'impôt sur l'assurance-vie, ni sur les retraits ni au décès.
Le projet vise des contrats bien particuliers. Pour garder les avantages fiscaux de l'assurance-vie, un contrat devrait respecter trois règles :
- être alimenté en argent, et non par l'apport de titres ou d'autres biens, pour les versements faits depuis le 1er octobre 2026 ;
- être investi dans des supports comparables à ceux qu'autorise le droit français ;
- ne pas loger, dans une gestion dédiée, des titres émis par l'assuré, sa famille ou ses propres sociétés.
Les contrats souscrits à l'étranger, notamment au Luxembourg, seraient soumis aux mêmes exigences. Un contrat qui ne les respecterait pas perdrait ses avantages fiscaux, sur les retraits comme au décès (pour les décès à partir du 1er juillet 2027).
Un contrat qui comporte une gestion dédiée ou qui a reçu des titres mérite donc d'être revu, y compris un contrat luxembourgeois.
⚖️ Ce qui ne change pas
Le Pacte Dutreil, qui allège de 75 % les droits sur la transmission d'une entreprise familiale, est maintenu. Le projet le complète par un « pacte Papin » pour les reprises de TPE et de PME hors du cercle familial, notamment par des salariés (voir notre guide). Pas de nouvel impôt sur la fortune, pas de changement de l'IFI ni de la taxe sur les holdings, pas de modification du prélèvement forfaitaire unique (la « flat tax »).
Seule exception notable : les loueurs en meublé (LMNP) verraient la déduction de leurs amortissements plafonnée, à 2,5 % par an et 7 000 € par foyer.
🏛️ Et les propositions de la Cour des comptes ?
Le 21 septembre, la Cour des comptes proposait seize pistes pour réformer la fiscalité du patrimoine (voir notre article). Dans le projet déposé, le gouvernement n'en reprend qu'une presque telle quelle : la fin de l'avantage de l'apport-cession lors d'une transmission.
Il écarte l'impôt sur la fortune, la taxe sur les holdings, la baisse du Pacte Dutreil et la hausse de la taxation de l'assurance-vie au décès.
🗳️ Rien n'est encore voté
Le texte doit être examiné et voté par les deux assemblées : l'Assemblée nationale, puis le Sénat. Chaque mesure peut être modifiée, supprimée ou complétée au fil des débats, y compris ses dates d'application. Plusieurs sont prévues pour s'appliquer dès le 1er octobre 2026, jour de la présentation du projet.
Au 6 novembre 2026, le projet a été rejeté en première lecture par l'Assemblée nationale (4 novembre) ; le Sénat l'examine dans sa version initiale du 20 novembre au 9 décembre, avant une éventuelle commission mixte paritaire.
📌 En chiffres
- 34 milliards d'euros de plus-values d'apport-cession étaient en attente d'imposition en 2023, deux fois plus qu'en 2021 (exposé des motifs du PLF 2027).
- 50 000 € : la somme qui pourrait être donnée sans droits au premier semestre 2027, contre 31 865 € aujourd'hui (PLF 2027, article 4).
Dans sa version déposée, le budget 2027 ne bouleversait pas la fiscalité du patrimoine. Il fermait deux portes et en ouvrait une, pour six mois.
Une fenêtre aussi courte suffira-t-elle à faire passer l'épargne des parents vers leurs enfants ?
Source principale : projet de loi de finances pour 2027, n° 3210, déposé le 1er octobre 2026.
#GestionDePatrimoine #AellaCONSEIL #PLF2027 #Donation #AssuranceVie #ApportCession #Transmission